Comentário de João Begatti
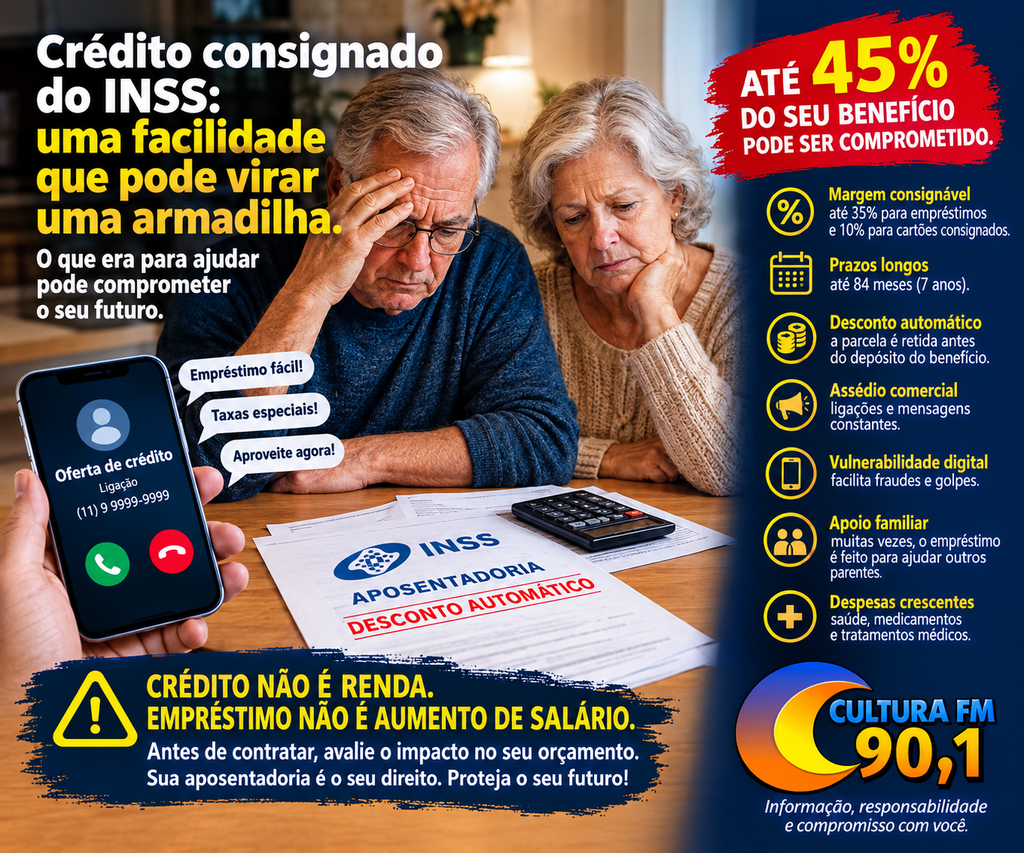
Hoje nós precisamos falar de um problema que muitas vezes acontece dentro de casa, silenciosamente, mas que pode comprometer toda a vida financeira de uma pessoa: o superendividamento dos idosos através do crédito consignado do INSS.
O consignado pode parecer uma solução fácil. O dinheiro está disponível, os juros costumam ser menores que os de outras modalidades de crédito e a parcela é descontada diretamente do benefício.
Mas é justamente aí que mora o perigo.
Imagine um aposentado que já recebe pouco e precisa pagar alimentação, aluguel, luz, água, medicamentos, consultas e, muitas vezes, um plano de saúde. Se uma parcela significativa desse benefício é retirada automaticamente todos os meses, o que sobra para viver?
Pelas regras atuais, a margem pode chegar a 45% do benefício, considerando empréstimos e cartões consignados. E os contratos podem se prolongar por até sete anos.
Sete anos é muito tempo!
É uma parcela que sai hoje, amanhã, no próximo mês e continua saindo durante anos. E muitas vezes o empréstimo não é feito para realizar um sonho, mas para pagar uma necessidade urgente — ou até para ajudar um filho, um neto ou outro familiar que está passando por dificuldades.
E existe ainda outro problema: o assédio comercial.
São ligações, mensagens e ofertas insistentes. Para uma pessoa idosa, que pode ter dificuldade com aplicativos, contratos digitais e operações bancárias, uma oferta aparentemente simples pode esconder uma dívida de longo prazo.
Por isso, fica o alerta: crédito não é renda. Empréstimo não é aumento de salário. Dinheiro emprestado precisa ser devolvido — e com juros.
O aposentado precisa proteger aquilo que muitas vezes é sua única fonte de sobrevivência.
Antes de contratar qualquer empréstimo, é fundamental saber exatamente quanto será pago no final, qual é o custo efetivo da operação e, principalmente, perguntar:
Depois que essa parcela for descontada, vai sobrar dinheiro suficiente para viver com dignidade?
Porque aposentadoria não pode virar uma prisão financeira.
About the Author